


Descubra como a alta nos alimentos afeta diretamente seu orçamento doméstico e confira estratégias práticas de substituição para proteger sua renda.
|
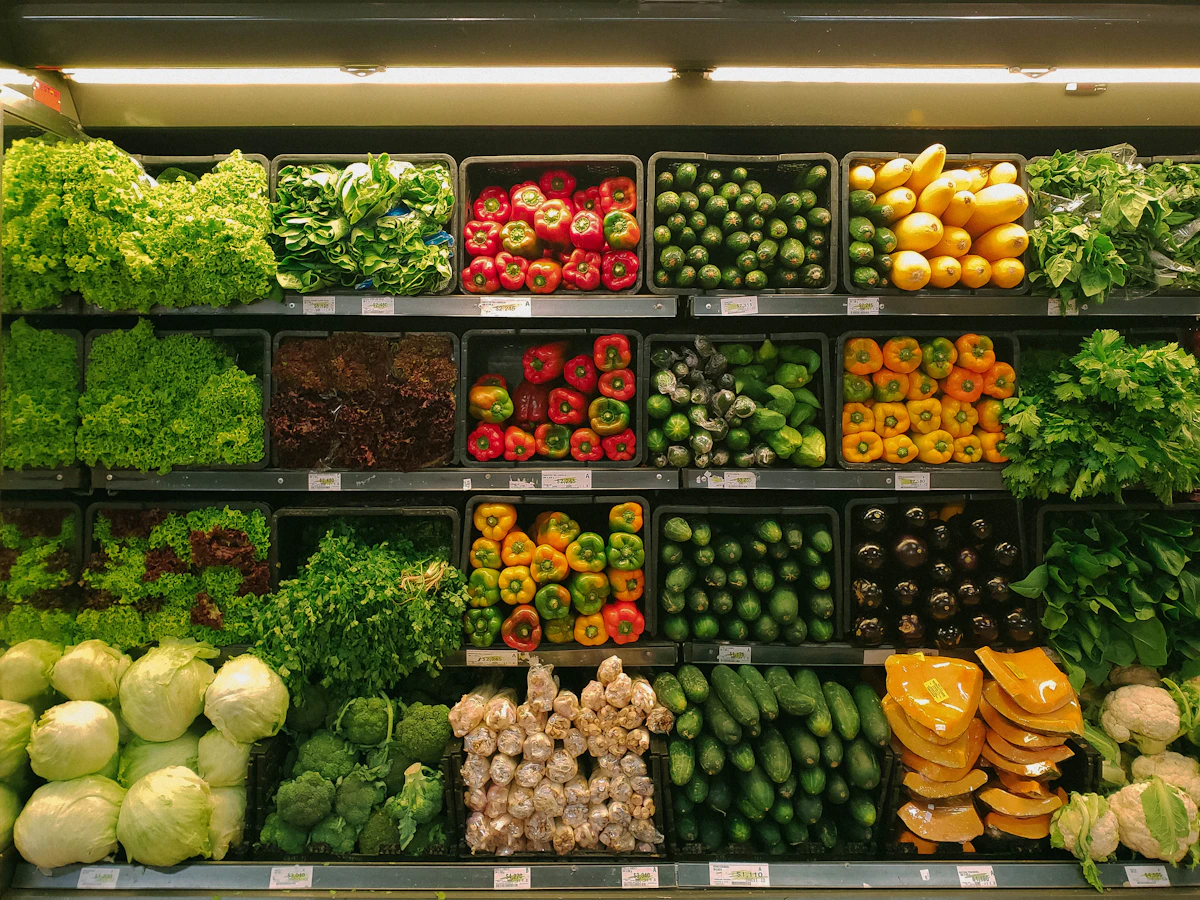
| A oscilação constante nos preços de alimentos essenciais exige revisão periódica das rotinas de compras familiares. |
O aumento contínuo no custo de vida tornou-se o principal desafio de gestão financeira para as famílias brasileiras. Quando o consumidor passa pelo caixa do supermercado, a sensação imediata é de perda palpável do poder de compra: a mesma quantidade de dinheiro compra visivelmente menos produtos essenciais a cada mês.
Essa dinâmica não decorre apenas de impressões subjetivas. O gasto com alimentação representa uma fatia rígida das despesas domésticas, sobre a qual o cidadão comum tem pouca margem de adiamento. Aprender a mapear a oscilação desses preços e implementar um plano defensivo de substituições é a melhor resposta para preservar a saúde do orçamento sem sacrificar a qualidade nutricional da mesa.
1. A anatomia do aumento: por que os alimentos corroem a renda mais rápido que o índice oficial
Os índices oficiais de inflação medem a variação média de centenas de produtos e serviços, incluindo desde passagens aéreas até eletrônicos de consumo. No entanto, para as famílias assalariadas e de classe média, o peso real dos gastos concentra-se em três itens obrigatórios: comida, transporte e moradia.
Quando os itens do grupo de alimentação sobem acima da média geral dos preços, o impacto na renda disponível é imediato e severo. Isso ocorre porque ninguém deixa de comprar arroz, feijão, hortaliças ou proteínas de uma semana para a outra. Enquanto a compra de um celular ou de um eletrodoméstico pode ser prorrogada por tempo indeterminado, o abastecimento da despensa é uma exigência semanal intransponível.
Além disso, fatores climáticos adversos, oscilações no custo do diesel para transporte rodoviário e a sazonalidade das safras encarecem a cadeia inteira de distribuição. Como os salários costumam ter reajustes espaçados no ano, a defasagem entre o custo real das compras e o saldo bancário corrói a poupança familiar dia após dia.
2. Estratégias de blindagem: substituições inteligentes, compras planejadas e gestão de perdas
Proteger a renda da oscilação de preços exige abandonar hábitos automáticos no supermercado. A primeira linha de defesa consiste na substituição inteligente de ingredientes. Pequenas variações de safra e trocas entre cortes de carnes ou fontes proteicas alternativas (como ovos, pescados da época ou leguminosas) podem reduzir a fatura em até 25% sem qualquer perda nutricional.
A segunda disciplina decisiva envolve a programação de compras estruturada:
• Calendário por canal de venda: hortifrúti rende economia sensível quando adquirido em feiras livres no horário de xepa ou em feirões municipais de atacado, onde a margem dos intermediários é menor.
• Estoque de secos e não perecíveis: itens de uso regular (grãos, azeite, óleo, produtos de limpeza e farináceos) oferecem descontos substanciais quando adquiridos em atacarejos no formato institucional ou em embalagens econômicas.
• Combate ativo ao desperdício: um terço da comida comprada no país termina descartada no lixo domiciliar por falta de higienização, má conservação ou compras por impulso.
A organização prévia do cardápio semanal e a checagem rigorosa da geladeira antes de sair de casa eliminam duplicidades e fecham vazamentos silenciosos no fluxo de caixa.
 Livro Dinheiro É Só Uma Ferramenta! — Pr. Miquéias Tiago
Descubra princípios práticos e bíblicos para dominar suas finanças, eliminar dívidas e construir estabilidade patrimonial duradoura.
Ver na Loja do Miquéias3. Passo a passo para recalibrar o orçamento mensal sem comprometer a nutrição essencial
Para recuperar o equilíbrio das contas domésticas em ciclos de pressão inflacionária, aplique um método estruturado em quatro etapas práticas:
1. Fixe um teto nominal para a categoria de alimentação: em vez de comprar sem limite e descobrir o prejuízo na fatura do cartão, estabeleça uma cota mensal rígida para o supermercado e divida esse valor por quatro semanas.
2. Crie uma lista de compras categorizada: separe os itens indispensáveis (essenciais) dos dispensáveis (guloseimas, bebidas açucaradas, ultraprocessados). Compre a totalidade da primeira coluna antes de considerar gastar o restante na segunda.
3. Monitore o custo por quilo ou litro: nunca avalie o produto apenas pelo valor final da embalagem. A indústria frequentemente reduz o peso das porções mantendo o mesmo preço aparente (fenômeno conhecido como reduflação).
4. Alterne entre marcas consolidadas e marcas próprias de redes varejistas: produtos de marca do distribuidor costumam ter formulações equivalentes aos rótulos líderes, com economia que varia entre 15% e 30% no preço unitário.
Ao assumir o controle estratégico da cesta de compras, a família transforma uma despesa desordenada em um processo previsível, preservando a tranquilidade financeira diante de qualquer flutuação de mercado.
Perguntas Frequentes (FAQ)
1. Vale a pena comprar comida no cartão de crédito parcelado?
Não. O parcelamento de despesas recorrentes e de consumo imediato compromete a renda futura e cria uma bola de neve com os gastos do mês seguinte, elevando o risco de endividamento.
2. Como fugir do efeito da "reduflação" nos supermercados?
Verifique com atenção a etiqueta de gôndola que indica o preço por unidade de medida (preço por 100g ou 1kg), comparando o rendimento real do produto independentemente do tamanho da caixa.
3. Qual é a porcentagem ideal da renda para gastos com supermercado?
Especialistas recomendam que alimentação e higiene doméstica não ultrapassem a faixa de 25% a 30% da renda líquida total familiar, assegurando margem para poupança e outras contas fixas.

 Faça parte da nossa comunidade oficial no WhatsApp



COMENTÁRIOS